Søk
Søk i saker og publikasjoner fra Stortinget og regjeringen og redaksjonelle artikler tilbake til 1996. For historiske saker, se eget søk.
Du bruker en gammel nettleser. For å kunne bruke all funksjonalitet i nettsidene må du bytte til en nyere og oppdatert nettleser. Se oversikt over støttede nettlesere.
Dokument nr. 15:188 (2026-2027)
Innlevert: 13.10.2026
Sendt: 14.10.2026
Besvart: 21.10.2026 av finansminister Jens Stoltenberg
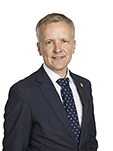
Jørgen H. Kristiansen (KrF): Vil finansministeren vurdere tiltak for å sikre bedre etterlevelse av forsikringsdistributørers lovpålagte rådgivnings- og behovsanalyseplikt, og mener statsråden at dagens tilsyn og håndheving er tilstrekkelig for å ivareta forsikringskundenes rettigheter?
I etterkant av storbrannen i Krokstadelva har det kommet frem at flere berørte stod uten nødvendig forsikringsdekning. Norske Forsikringsmegleres Forening har gjennomgått regelverket og mener forsikringsdistributører kan holdes ansvarlige dersom de ikke oppfyller sin lovpålagte rådgivnings- og behovsanalyseplikt. Foreningen peker samtidig på at det kan være et gap mellom regelverket og hvordan pliktene etterleves i praksis, særlig ved digitalt salg av forsikringer. Dersom kunder ikke får nødvendig veiledning om åpenbare forsikringsbehov, kan konsekvensene bli betydelige økonomiske tap. Det er derfor relevant å få avklart om regjeringen mener dagens håndheving av regelverket er tilstrekkelig, eller om det er behov for ytterligere tiltak for å styrke forbrukervernet på forsikringsområdet.
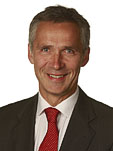
Jens Stoltenberg: Forsikringsdistributører, som er foretak som driver formidling av forsikringer, er underlagt en omfattende informasjons- og veiledningsplikt overfor kundene før avtale om forsikring inngås. Kravene gjelder også for forsikringsforetakenes egen rådgivning overfor kundene. De vil videre gjelde når f.eks. banker selger forsikring, enten for forsikringsforetak i samme konsern eller som formidlere (agenter) for andre forsikringsforetak.
Kravene til rådgivnings- og behovsanalyse følger av forsikringsavtaleloven og gjennomfører EØS-regler som svarer til forsikringsdistribusjonsdirektivet (direktiv EU 2016/97). Forsikringsdistributører skal bl.a. identifisere kundens krav og behov på grunnlag av opplysninger fra kunden, og tilbud og anbefalinger skal være i tråd med kundens krav og behov. Kravene gjelder også ved digitalt salg av forsikringer.
Forsikringsformidlingsforetak som opptrer som uavhengig mellomledd mellom forsikringsforetak og kunde, skal til enhver tid ha en ansvarsforsikring som dekker erstatningsansvar som forsikringsformidlingsforetaket pådrar seg under utøvelse av virksomheten. Formålet med slik ansvarsforsikring er å sikre kundene mot økonomisk tap som følge av at forsikringsformidlingsforetaket opptrer uaktsomt, f.eks. ved utøvelsen av sine rådgivnings- og behovsanalyseplikter.
Tilsynet med at forsikringsforetak og andre formidlere av forsikring overholder pliktene etter forsikringsavtaleloven, hører dels under Finanstilsynet og dels under Forbrukertilsynet og Markedsrådet. Forbrukertilsynet og Markedsrådet fører tilsyn med at reglene overholdes i markedsføring og i avtalevilkår med forbrukere. Finanstilsynet fører tilsyn med at foretakene overholder sine opplysnings- og rådgivningsplikter overfor kundene. Finanstilsynet kan gjennom stedlige tilsyn i foretakene undersøke om foretakene har rutiner og retningslinjer som sikrer at regelverket overholdes. Finanstilsynets tilsynsvirksomhet er risikobasert, dvs. at de prioriterer tilsyn på områder hvor risikoen for tap, uønskede hendelser mv. anses å være størst. Hvilke områder som skal prioriteres, vil bero på en løpende vurdering fra Finanstilsynets side.
Reglene om forsikringsdistributørenes rådgivnings- og behovsanalyseplikt overfor kundene skal sikre at kundene får veiledning og anbefalinger om forsikring basert på sitt reelle behov. Generelt vil foretakene ha insentiver til å informere og veilede om åpenbare forsikringsbehov som kunden har. Dersom foretakenes rådgivnings- og behovsanalyseplikt ikke oppfyller lovens krav, kan Finanstilsynet pålegge foretakene å rette på forholdet, f.eks. ved pålegg om å endre rutiner eller styrke kontroll med at rutinene etterleves. Samlet sett er det min vurdering at Finanstilsynet har et godt grunnlag for å utøve tilsyn med at forsikringsdistributører overholder sine lovpålagte rådgivnings- og behovsanalyseplikter overfor kundene.